


Quick Sigorta’nın kaskoyu daha geniş bir araç kitlesi için ulaşılabilir hale getirmek amacıyla geliştirdiği KASKONOMİQ’ten dikkat çekici sonuçlar geldi. Portföyün yüzde 91’ini yeni sigortalılar oluşturuyor. Üstelik tablo bundan da çarpıcı: Toplam portföyün yüzde 55’i daha önce hiç kasko yaptırmamış, yüzde 36’sı ise bir dönem kaskosu olduğu halde sistemden çıkmış araç sahiplerinden oluşuyor. KASKONOMİQ böylece mevcut kasko pazarından pay almakla kalmıyor; binlerce aracı güvenceyle buluşturarak pazarın kendisini büyütüyor.
Asıl başarı yüzde 91’in içinde
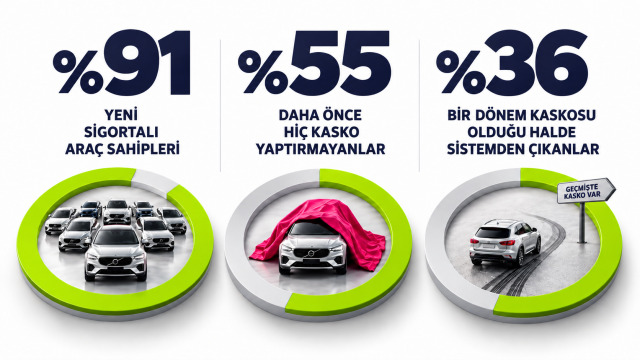
Sigortacılıkta büyüme çoğu zaman prim üretimi, poliçe adedi ve pazar payıyla ölçülüyor. Oysa KASKONOMİQ’in ilk sonuçları başka bir büyüme hikayesine işaret ediyor: daha önce sigortalanmamış riski sisteme kazandırmak. KASKONOMİQ portföyünün yalnızca yüzde 9’u yenilemelerden geliyor. Yüzde 91’i ise yeni sigortalılardan oluşuyor. Ancak bu rakamın arkasındaki dağılım, ürünün yarattığı etkiyi çok daha iyi anlatıyor.
Portföyün yaklaşık yüzde 55’i daha önce hiç kasko yaptırmamış araç sahiplerinden oluşuyor. Yaklaşık yüzde 36’lık kesim ise geçmişte kasko yaptırmış ancak daha sonra sistemden ayrılmış araç sahiplerinden geliyor. Yani KASKONOMİQ bir taraftan binlerce araç sahibini ilk kez kaskoyla tanıştırıyor, diğer taraftan kaskodan uzaklaşmış araç sahiplerini yeniden güvence sistemine dahil ediyor.
Kaskosuz araçlar, sektörün gerçek büyüme alanı
Türkiye’de araç sahiplerinin önemli bir bölümü hâlâ kasko güvencesinin dışında. Araç değerleri, yedek parça ve onarım maliyetleri yükselirken olası bir hasarın araç sahibinin bütçesinde yaratabileceği yük de büyüyor. Maher Holding Sigorta Grubu bu tabloyu yalnızca rekabet konusu olarak görmüyor. Grubun kasko stratejisinin merkezinde, mevcut kaskolu müşterinin şirketler arasında el değiştirmesinden çok bugün sistemin dışında bulunan araçların güvenceye kazandırılması bulunuyor. Quick Sigorta’nın KASKONOMİQ, Corpus Sigorta’nın ise KASKONOMİC ürünü bu stratejinin iki önemli ayağını oluşturuyor.
Eski araç da kaskoyla buluşuyor
KASKONOMİQ’in fark yarattığı alanlardan biri de araç yaşı sınırının bulunmaması. Sigortalı, riskin belirli bir bölümünü üzerinde tutarak daha erişilebilir primlerle büyük risklere karşı kasko güvencesi satın alabiliyor. Yüzde 85 ve yüzde 75 koruma seçenekleri bulunan ürün; çarpma, çarpışma, hırsızlık, yangın, deprem, sel, yer kayması ve terör gibi önemli risklere karşı güvence sağlayan genişletilmiş kasko ürünü olarak sunuluyor.Üstelik şimdi 5 milyon liraya varan ihtiyari mali mesuliyet teminat limiti seçenekleriyle. Böylece aracının yaşı, bütçesi veya farklı nedenlerle standart kasko ürünlerinden uzak kalan araç sahipleri için yeni bir seçenek ortaya çıkıyor.
“Aynı müşteriyi dolaştırmak sektörü büyütmez”
Maher Holding Sigorta Grubu Başkanı Ahmet Yaşar, KASKONOMİQ’in ilk sonuçlarının rakamlardan daha büyük bir anlam taşıdığına dikkat çekiyor: “Ben yüzde 91 rakamını bu nedenle çok önemsiyorum. Çünkü burada başka bir şirketten müşteri alıp pazar payımızı büyütmekten söz etmiyoruz. Portföyümüzün yüzde 55’i daha önce hiç kasko yaptırmamış kişilerden geliyor. Yüzde 36’sı ise kaskodan çıkmış ve yeniden sisteme dönenlerden oluşuyor. Yani yeni bir alan açıyoruz.”
Yaşar, grubun kaskodaki yaklaşımını şöyle özetliyor: “Aynı sigortalıyı şirketler arasında dolaştırırsak şirketlerin pazar payları değişir ama Türkiye’nin sigortalılık oranı değişmez. Bizim için asıl mesele daha önce güvenceye ulaşamamış riski sigortayla buluşturmak. KASKONOMİQ ve KASKONOMİC’in amacı bu: Kaskoyu daha geniş bir araç kitlesi için ulaşılabilir hale getirmek ve pazarın kendisini büyütmek.”
Kaskoyla tanışandan daha fazla güvence isteyene
Grubun kasko stratejisi KASKONOMİQ ve KASKONOMİC ile bitmiyor. İlk kez kaskoyla tanışan ya da yeniden sisteme dönen müşterinin zaman içinde daha geniş teminat ve hizmet istemesi halinde Quick Sigorta’nın Sınırsız Kasko yaklaşımı devreye giriyor. Limitsiz ihtiyari mali mesuliyet ve sınırsız ikame araç hizmetinin yanı sıra orijinal yedek parça ve onarım avantajları, lastik saklama, mevsimlik lastik değişimi ve yol yardım gibi hizmetler bir arada sunuluyor. Böylece Maher Holding Sigorta Grubu’nun kasko yaklaşımı farklı ihtiyaçlara cevap veren bir ürün zincirine dönüşüyor: kaskoya hiç ulaşamamış olanı sisteme almak, sistemden çıkanı geri kazanmak, daha geniş güvence isteyen müşteriye ise bir sonraki güvence seviyesini sunmak.
Hedef daha fazla poliçe değil, daha büyük bir kasko pazarı
KASKONOMİQ’nun ilk sonuçları yalnızca bir ürünün satış başarısını anlatmıyor. Ortaya çıkan tablo, Türkiye sigorta sektörünün büyümesi açısından daha temel bir soruyu gündeme getiriyor: Büyüme, aynı müşteriyi paylaşmakla mı; yoksa daha önce sigortasız olanları güvence sistemine dahil etmekle mi sağlanacak? Maher Holding Sigorta Grubu’nun yaklaşımı; kaskoyu daha fazla araç sahibine ulaştırmak, kasko farkındalığını artırmak, sigortalılığı genişletmek ve pazarın kendisini büyütmek üzerine kurulu.
“Aynı müşteriyi şirketler arasında dolaştırmak pazar payını değiştirir. Yeni sigortalı yaratmak pazarı büyütür.”

