


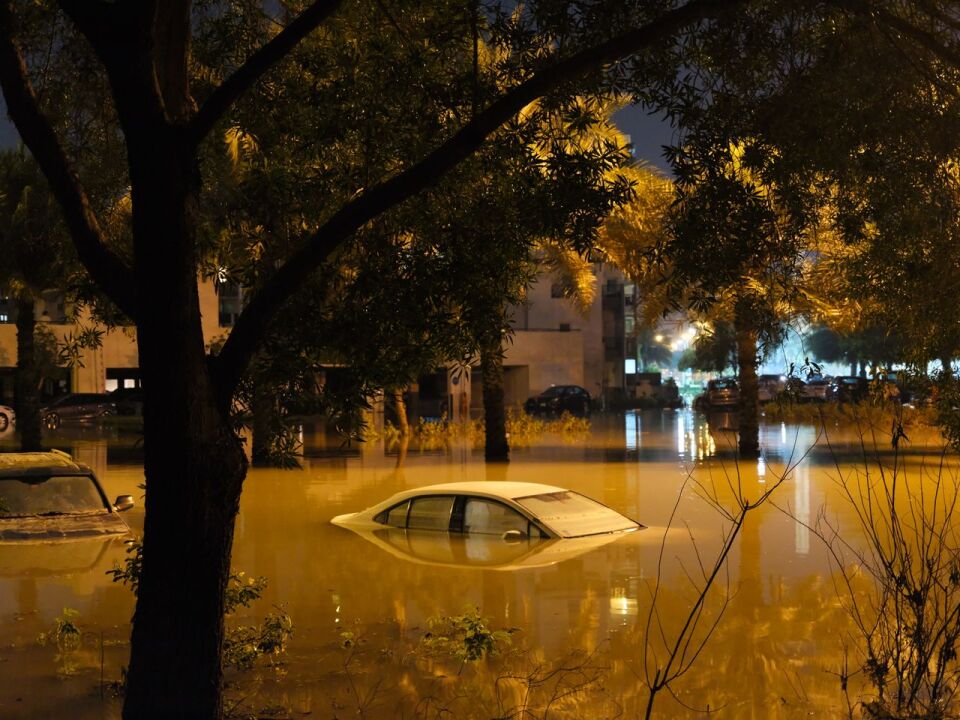
İstanbul'da 14 Ekim 2026’da etkili olan şiddetli yağış çok sayıda ev, iş yeri ve araçta hasara neden oldu. Peki, sel ve su baskını nedeniyle ortaya çıkan zararları hangi sigortalar karşılıyor? Kasko, konut ve iş yeri sigortalarının kapsamı ile hasar başvurusunda dikkat edilmesi gerekenleri derledik.
İstanbul, 14 Ekim Çarşamba günü son yılların en şiddetli yağışlarından birine sahne oldu. Kentin birçok ilçesinde yollar ve alt geçitler sular altında kaldı, araçlar sel sularına kapıldı, evleri ve iş yerlerini su bastı. Özellikle bodrum katlarda, kapalı otoparklarda ve suyun tahliye edilemediği bölgelerde ciddi maddi zararlar meydana geldi. Yağışın ardından hasar tespit çalışmaları sürerken, en çok merak edilen konulardan biri de oluşan zararın kim tarafından karşılanacağı. Çünkü sel ve su baskınlarında sigorta şirketlerinin ödeme yapabilmesi, hasar gören varlığa ve poliçede yer alan teminatlara bağlı.
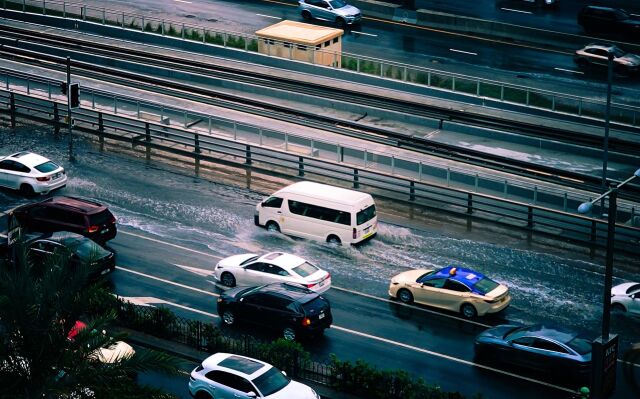
İstanbul'da araçların yüzde 43'ü kaskolu
Sigorta Bilgi ve Gözetim Merkezi verilerine göre İstanbul'da yaklaşık 2,8 milyon aracın kasko poliçesi bulunuyor. Bu rakam, kentteki araçların yaklaşık yüzde 43'ünün kasko güvencesine sahip olduğunu gösteriyor. Konut ve iş yerlerindeki tablo ise daha dikkat çekici. İstanbul'da yaklaşık 710 bini konutlara, 208 bini ticari işletmelere ve 22 bini sınai tesislere ait olmak üzere toplam 940 bin poliçe bulunuyor. Bu alandaki sigortalılık oranının yüzde 17 - 20 bandında olduğu belirtiliyor. Rakamlar, olası bir doğal afette ortaya çıkabilecek maddi kayıpların önemli bir bölümünün sigorta güvencesinden yoksun kalabileceğine işaret ediyor.
Selde zarar gören araçları kasko karşılıyor mu?
Sel sularına kapılan, kapalı otoparkta su altında kalan veya yoğun yağış nedeniyle motoru zarar gören araçlarda devreye girebilecek sigorta kasko. Ancak burada önemli bir ayrıntı var: Kasko poliçesinde sel ve su baskını teminatının bulunması gerekiyor. Kara Araçları Kasko Sigortası Genel Şartları'na göre sel ve su baskını, ek sözleşmeyle güvence altına alınabilen riskler arasında yer alıyor.
Bu teminatın bulunduğu poliçelerde selin neden olduğu motor, elektrik ve elektronik sistem, döşeme ve diğer araç hasarları poliçe şartları çerçevesinde karşılanabiliyor. Araç tamamen kullanılamaz hale gelmişse ağır hasar veya tam hasar değerlendirmesi yapılabiliyor. Ödenecek tutar ise eksper incelemesine, aracın hasar tarihindeki rayiç değerine, poliçede belirtilen muafiyetlere ve diğer sözleşme koşullarına göre belirleniyor.
Peki, zorunlu trafik sigortası bu zararı karşılar mı? Trafik sigortası, araç sahibinin üçüncü kişilere karşı hukuki sorumluluğunu güvence altına aldığı için kişinin kendi aracında sel nedeniyle oluşan hasarları karşılamıyor.
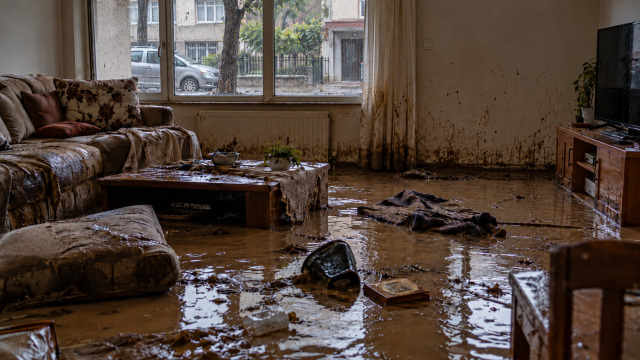
İş yerlerinde mal ve makine zararlarını hangi sigorta ödüyor?
Sel baskınları işletmeler için bina hasarının çok ötesine uzanan kayıplara yol açabiliyor. Bir mağazanın deposundaki ürünler, restoranın mutfak ekipmanları veya üretim tesisindeki makineler suyla temas ettiğinde onarım ve yenileme maliyetleri ciddi boyutlara ulaşabiliyor.
İş yeri paket sigortalarında ya da ilgili yangın poliçelerinde sel ve su baskını teminatı bulunuyorsa bina, demirbaş, stok, makine ve ekipman zararları, sigortalanmış olmaları koşuluyla karşılanabiliyor. Bunun yanında, bazı işletmelerin üretime veya satışa ara vermesi nedeniyle yaşadığı gelir kayıpları da gündeme gelebiliyor. Bu tür zararlar için poliçede uygun kar kaybı veya iş durması teminatlarının ve bunların uygulanmasına ilişkin koşulların bulunması gerekiyor. Özellikle işletmelerin poliçelerini kontrol ederken stok ve makine bedellerinin güncel değerleri karşılayıp karşılamadığına da bakması önem taşıyor.
Selden zarar görenler hasar başvurusunda ne yapmalı?
Sigorta şirketlerinin hasarı değerlendirebilmesi için olayın mümkün olduğunca iyi belgelenmesi gerekiyor. Bu nedenle sel sonrasında atılacak adımlar önem taşıyor.
1. Önce güvenliğinizi sağlayın: Su basmış alanlara elektrik tehlikesi ortadan kaldırılmadan girmeyin. Su altında kalan bir aracı kesinlikle çalıştırmayı denemeyin. Motoru çalıştırmak mevcut hasarı artırabilir.
2. Hasarı belgeleyin: Zarar gören araçların, bina bölümlerinin, eşyaların ve makinelerin fotoğraf ve videolarını çekin. Su seviyesini, olayın gerçekleştiği yeri ve hasarın boyutunu gösteren görüntüleri saklayın.
3. Sigorta şirketinize veya acentenize başvurun: Hasar ihbarını geciktirmeyin. Kasko Sigortası Genel Şartları'nda, olayın öğrenilmesinden itibaren en geç beş iş günü içinde bildirim yapılması öngörülüyor. Diğer poliçelerdeki bildirim koşullarını da kontrol edin.
4. Hasarlı eşyaları ve faturaları saklayın: Güvenlik ve daha fazla zararı önleme amacıyla zorunlu müdahaleler dışında, eksper incelemesi yapılmadan hasarlı eşyaları atmayın veya kapsamlı onarıma başlamayın. Acil kurtarma ve onarım giderlerine ilişkin faturaları muhafaza edin.
Hasar ihbarından sonra sigorta şirketi gerekli incelemeleri yaparak zararın tutarını belirliyor. Tazminatın miktarı, poliçenin sigorta bedeli, teminat sınırları ve varsa muafiyetler dikkate alınarak hesaplanıyor.
Büyük hasarlara karşı kasko seçeneklerini yeniden değerlendirin
İstanbul'da yaşanan son sel felaketi, araç sahipleri açısından önemli bir soruyu yeniden gündeme getirdi: “Yüksek kasko primleri nedeniyle sigorta yaptırmaktan vazgeçmek, beklenmedik bir hasarın maliyetini üstlenmeye değer mi?” Son yıllarda bu soruya alternatif sunan muafiyetli kasko ürünleri de yaygınlaşıyor. Bu modelde araç sahibi, hasarın belirlenen bölümünü üstlenmeyi kabul ederek daha avantajlı bir poliçe priminden yararlanabiliyor.
Quick Sigorta'nın KASKONOMİQ ürünü de bu yaklaşımla geliştirilen seçeneklerden biri. Araç yaşı sınırı olmadan sunulan ürün, yüzde 15 veya yüzde 25 seçimli muafiyet yapısıyla prim maliyetini düşürmeyi hedefliyor. Sel ve su baskınının yanı sıra dolu, fırtına, deprem, çarpışma, yangın ve hırsızlık gibi riskleri de poliçe koşulları çerçevesinde kapsıyor.
Muafiyetli kaskolarda daha düşük prim karşılığında hasarın belirli bir bölümünün araç sahibine ait olacağı unutulmamalı. Bu nedenle teklif alırken muafiyetin nasıl hesaplandığını ve olası büyük bir hasarda ödenecek tazminatı incelemek gerekiyor.

